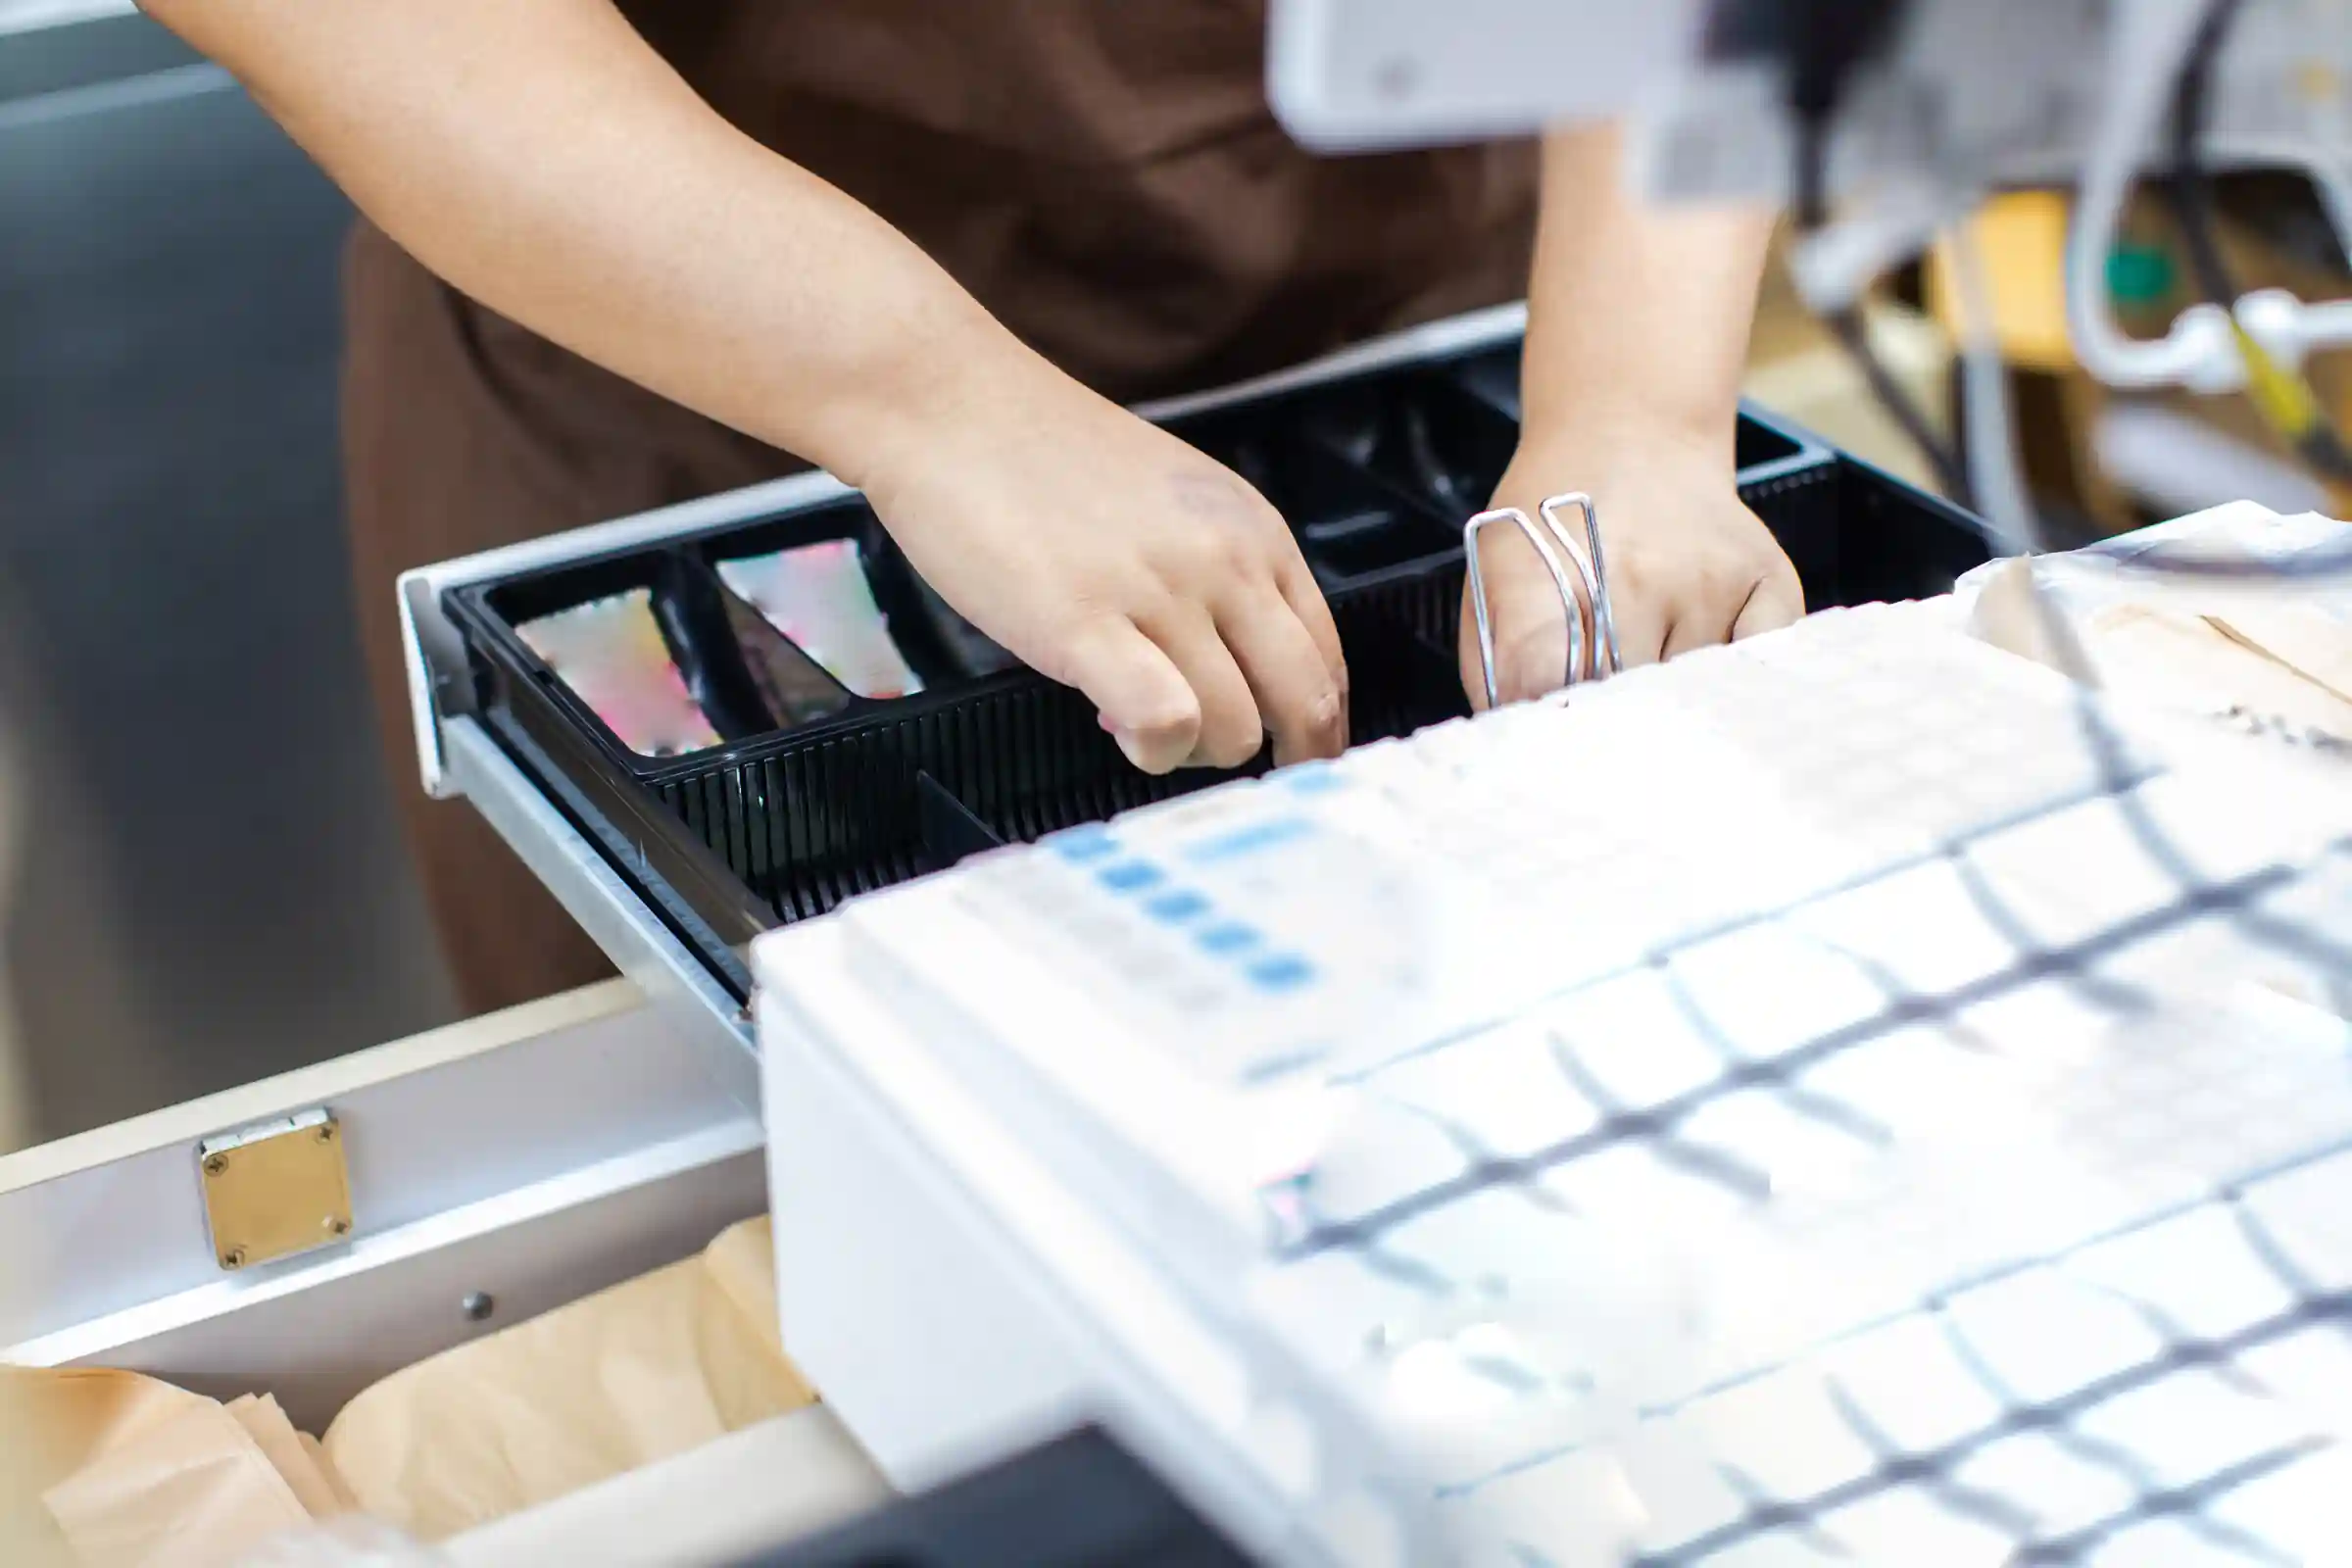
Hablo con dueños de cadenas que invirtieron bien en cámaras, en alarmas y en control de accesos. Cuando les pregunto cómo se hace el cierre de caja, la respuesta casi siempre es la misma: "como se hizo siempre". Una persona de confianza, a la misma hora, cuenta la recaudación en la misma oficina y la lleva por el mismo camino. Es el proceso con más plata en juego de todo el local, y es el único que nunca se rediseñó.
El riesgo se concentra en pocos minutos
La rutina es la vulnerabilidad
Durante el día, el efectivo está repartido y relativamente protegido: en las cajas, a la vista de clientes, empleados y cámaras. El riesgo cambia de escala cuando se junta. Al cierre, toda la recaudación del día pasa por las manos de una o dos personas, en un local que se está vaciando, y después sale a la calle o queda esperando hasta el día siguiente.
Lo que hace vulnerable ese momento no es la cantidad de plata. Es que es predecible. Mismo horario, misma persona, mismo recorrido. Cualquiera que mire el local durante una semana, de afuera o de adentro, sabe exactamente cuándo y dónde está el efectivo. Y la persona que lo lleva encima es la más expuesta de toda la operación.
La pérdida que no es un asalto
Hay otra pérdida, más silenciosa, que vive en el mismo circuito. Las diferencias de caja que se explican "por un error de vuelto". Los retiros parciales que nadie registró. El sobre que se contó una sola vez. Mi experiencia es que en muchas cadenas esto suma, a lo largo del año, bastante más que un robo, y casi nunca se investiga porque cada diferencia por separado parece chica.
El punto en común entre el asalto y la diferencia de caja es la falta de información. Cuando algo falta, nadie puede reconstruir con certeza quién abrió, quién contó, cuánto había y a qué hora. Se termina resolviendo con sospechas, y las sospechas son carísimas para el clima de un equipo.
Diseñar el circuito del efectivo
Menos plata junta y un lugar controlado para contarla
Lo primero es reducir la exposición. Retiros parciales de las cajas durante el día, a horarios que varían, para que al cierre no se junte toda la recaudación en un solo movimiento. Es una medida de proceso, no de tecnología, y cambia el riesgo desde el primer día.
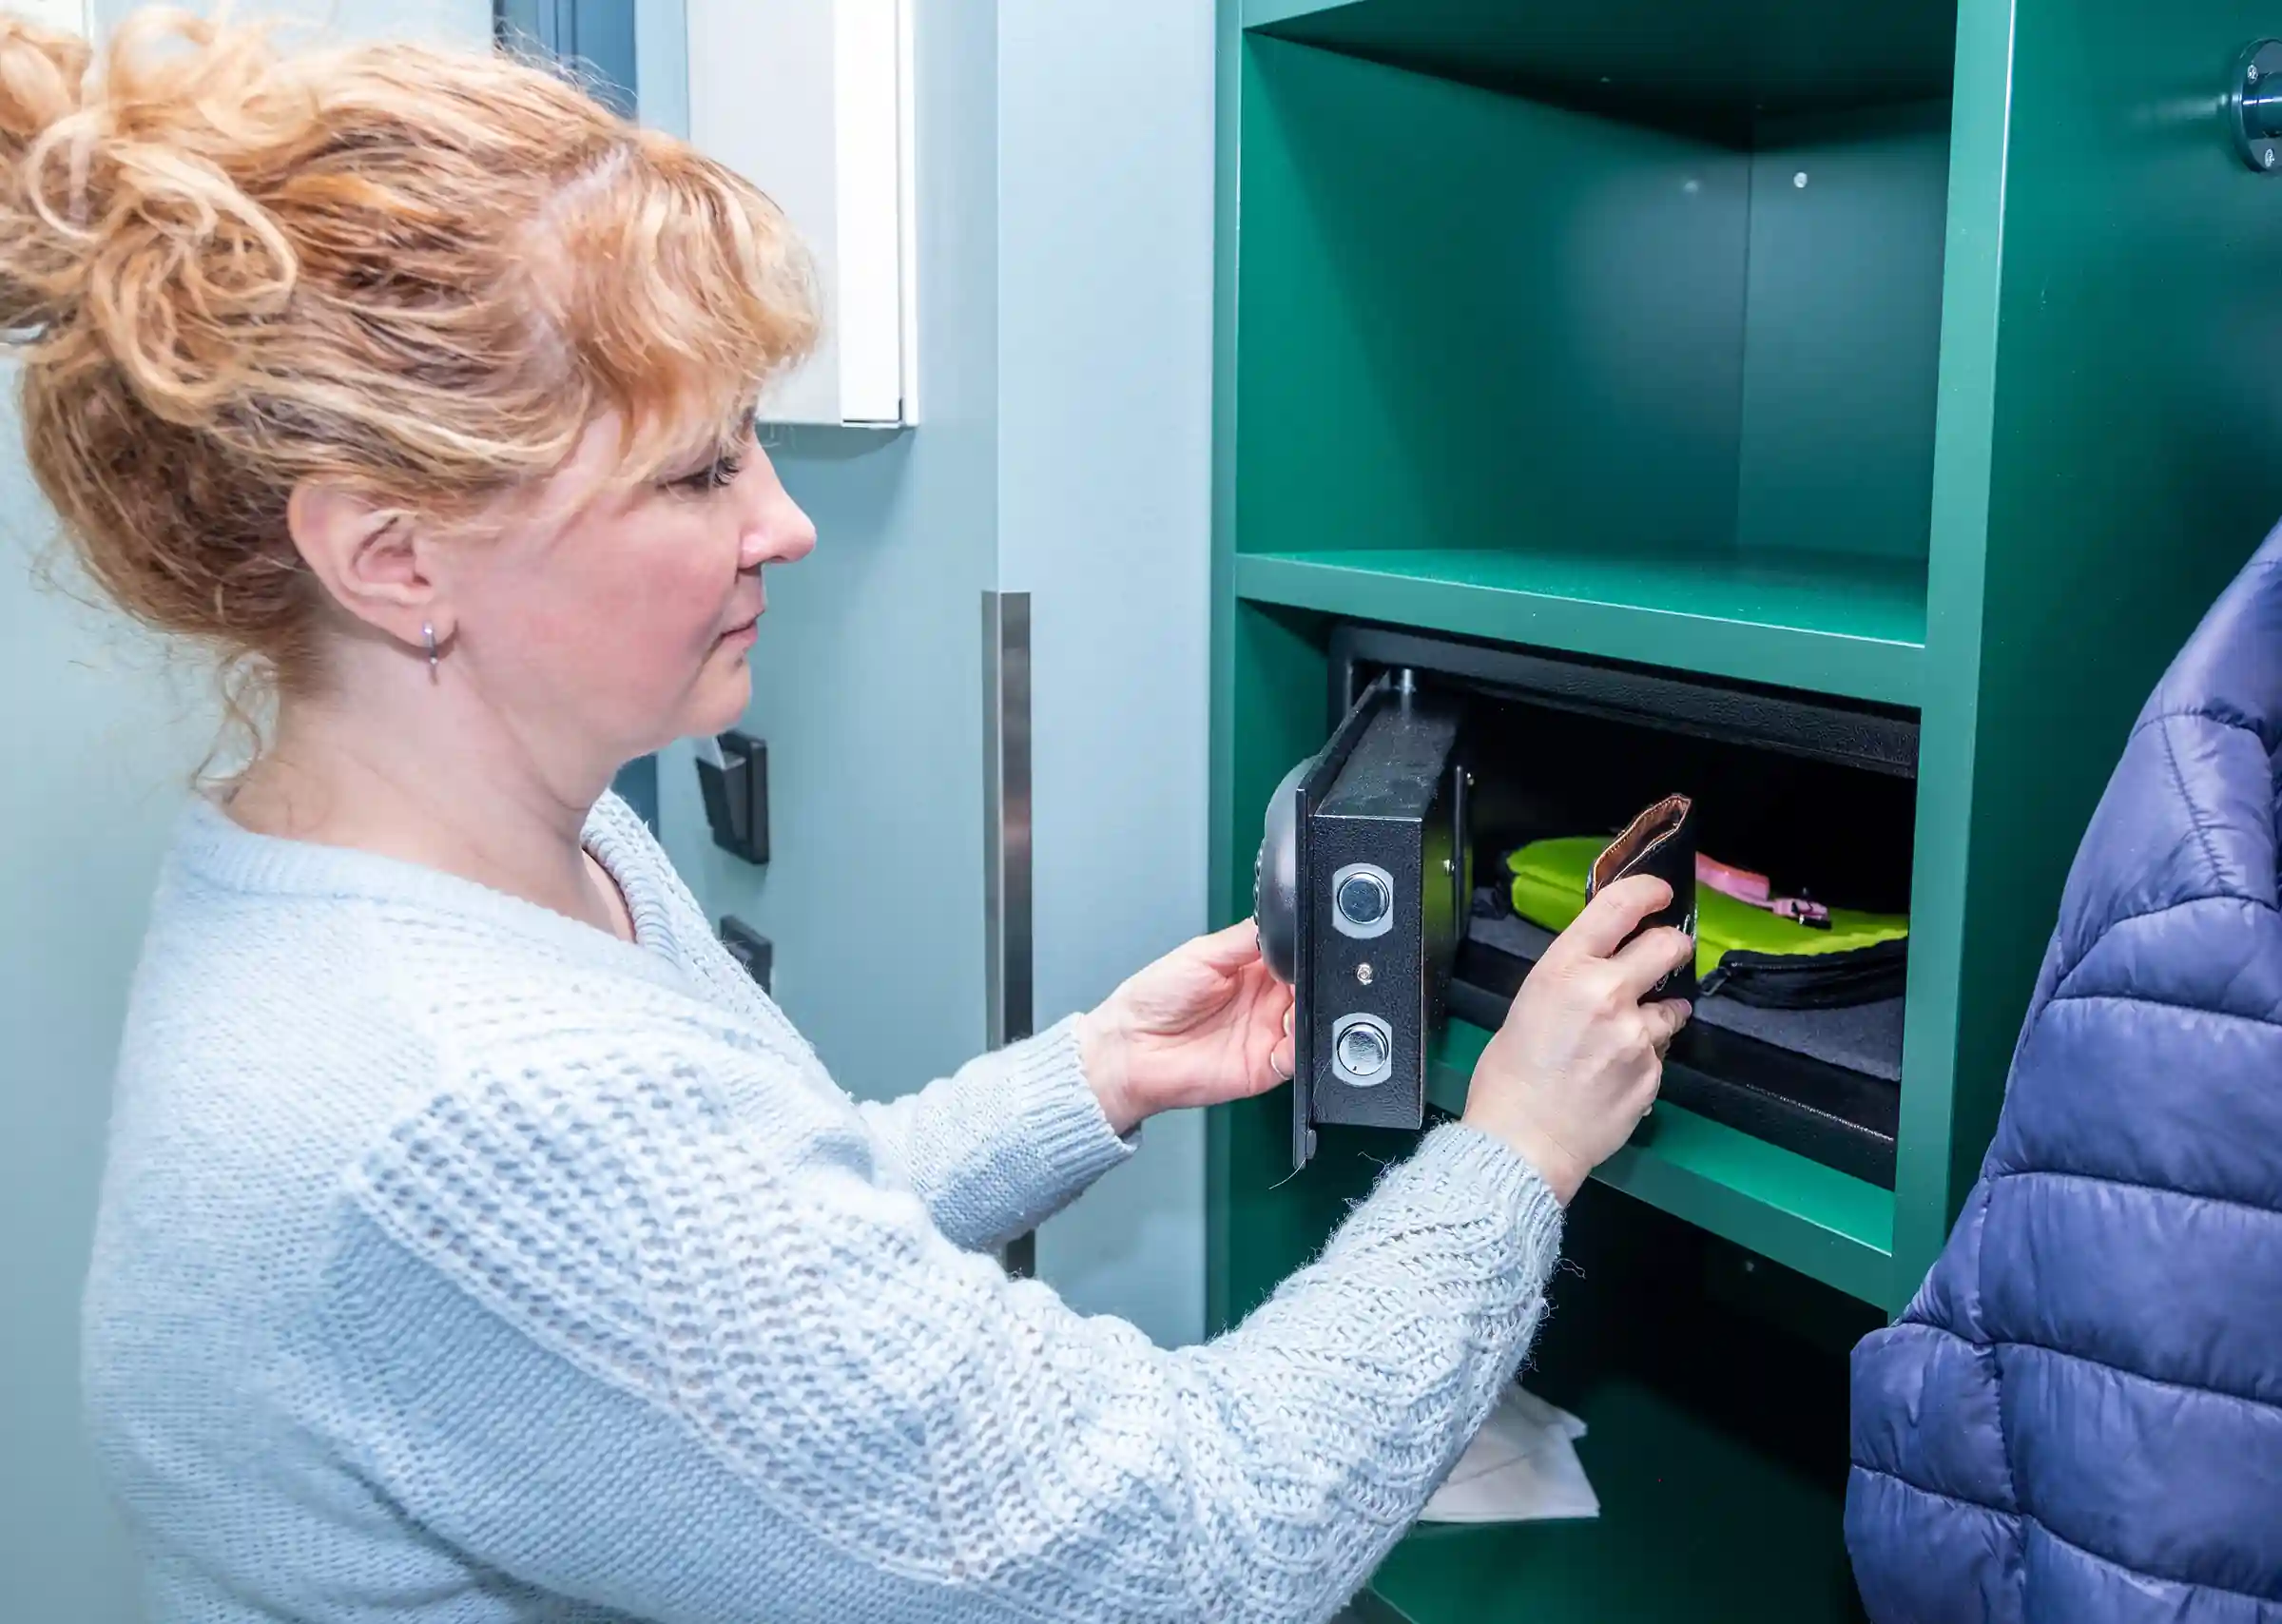
Lo segundo es el lugar. El conteo necesita un espacio con control de accesos propio, donde solo entren las personas autorizadas y cada ingreso quede registrado con nombre y hora. En locales con más volumen, vale la pena revisar la doble validación (dos personas para abrir la tesorería) y las cajas de seguridad con apertura registrada o con retardo, que le quitan sentido a presionar a un empleado para que abra en el momento.
Video asociado al evento y un cierre que se puede auditar
La cámara de la tesorería no sirve si para encontrar un cierre hay que revisar horas de grabación. Lo que cambió es que hoy el video se puede asociar a eventos: la apertura de la puerta, la apertura de la caja de seguridad, la desactivación de la alarma. Cada cierre queda como un registro concreto, con quién, cuándo y las imágenes de ese momento, y prevención de pérdidas puede auditar cualquier sucursal sin viajar.
Hay dos capas más que conviene sumar. Un botón de pánico silencioso para quien hace el cierre, conectado a una central de monitoreo que pueda ver lo que pasa antes de actuar. Y el control de aperturas y cierres de cada local: si una sucursal se desarma fuera de horario o el cierre se demora más de lo habitual, alguien tiene que enterarse esa misma noche y no en el arqueo del mes.
Queda el traslado. Para volúmenes importantes, la respuesta profesional es una transportadora de caudales, y lo que hay que diseñar es el momento de la entrega: por dónde entra, quién la recibe, qué puertas se abren. Para volúmenes menores, donde el depósito lo hace alguien de la empresa, la regla es romper el patrón: horarios, días y recorridos que cambian, y nunca la misma persona sola con la recaudación de varios días.
La pregunta real no es cuánta plata hay, sino cuánto tiempo está expuesta
En los últimos años, muchas cadenas redujeron el efectivo por el avance de los pagos digitales y concluyeron que el problema se estaba resolviendo solo. Vale la pena revisarlo. Menos efectivo no significa menos riesgo si el poco que queda sigue moviéndose con la misma rutina de hace quince años.
Los que entendieron primero esto dejaron de pensar en "la caja fuerte" y empezaron a pensar en el recorrido completo: desde que el billete entra a la caja registradora hasta que sale del local. En una cadena, además, ese recorrido tiene que ser el mismo en todas las sucursales. Un estándar único permite comparar: si un local tiene el doble de diferencias de caja que el resto, el dato aparece solo.
Es momento de plantearse una pregunta incómoda: si mañana faltara plata en una sucursal, ¿podrías reconstruir qué pasó sin depender de la memoria de nadie? Si la respuesta es no, ahí está el trabajo.
Si esto resuena con lo que estás viendo en tu cadena, hablémoslo. Una conversación de 30 minutos suele alcanzar para entender si tiene sentido seguir.
Notas relacionadas
Diciembre en el local: más gente, más stock y más personas con llave
En diciembre el local tiene más gente, más mercadería y más personas con llave que en todo el año. Cómo preparar accesos, depósito y horarios...
Leer la nota
Recepción de mercadería: la merma que entra por la puerta de atrás
Buena parte de la merma de una cadena no sale por el salón: nunca entró. Cómo se ordena la recepción de mercadería con accesos registrados, video por...
Leer la nota
Monitoreo de cadena de frío para sushi y pescaderías: 5 °C como límite
Cadena de frío para sushi y pescaderías: qué temperaturas fija el Código Alimentario para pescado fresco y congelado y cómo monitorearlas 24/7. Mirá...
Leer la nota
Sensores de frío para heladerías: prevención de pérdidas y trazabilidad
Sensores de frío para heladerías: cómo evitar pérdidas por cortes de luz y vitrinas al límite, qué dice el Código Alimentario y qué registrar. Mirá...
Leer la nota
Estaciones de servicio de noche: cómo se protege el turno más expuesto del retail
De noche, una estación de servicio queda con uno o dos empleados, efectivo en caja y la tienda abierta. Cómo se protege el turno más expuesto sin...
Leer la nota
Sucursal nueva: la seguridad que se improvisa la semana de la apertura
La seguridad de una sucursal nueva se decide en la semana de la inauguración, con apuro y sin criterio común. Cómo armar un estándar que se replica...
Leer la nota
Depósito, caja y trastienda: la merma que empieza en una puerta que nadie audita
La merma interna casi siempre empieza en una puerta sin registro. Cómo se ordena el acceso a depósito, caja y trastienda en una cadena, y qué información deja.
Leer la nota
Alarma para local comercial: guía 2026 para cadenas y franquicias
Una cadena de 12 locales tiene, en la mayoría de los casos, 12 alarmas distintas. Distinto panel, distinto instalador, distinto abono y hasta...
Leer la nota
Cámaras de seguridad para comercios con analítica de video
En una red de locales, el DVR de cada sucursal graba miles de horas por mes que nadie mira. Las cámaras de seguridad para comercios cumplieron...
Leer la nota